 Bank Zenit
 Renaissance Bank
 LOCO-Bank
 T-Bank
 Bank Sinara
 Credit Europe Bank
Installment cards
Статьи о кредитных картах
AllОтзывы о кредитных картах
AllРедакционный разбор: Кредитная карта рассрочки (Card Credit) представляет собой современный банковский инструмент, ориентированный на оплату товаров и услуг с разделением платежей на части. В рамках актуальных условий держатели могут использовать заемные средства банка для покупок в партнерской сети или вне ее, опираясь на действующие тарифы финансовой организации. Специалисты нашего портала проанализировали параметры продукта, доступного на странице https://finodobreno.online/bankcard/creditcard/kreditnaya-karta-rassrochki-sard-sredit/. Карта подходит пользователям, которые планируют крупные траты и предпочитают контролировать бюджет через постепенное погашение задолженности. Перед оформлением рекомендуется внимательно изучить полную документацию банка, чтобы учесть возможные требования к заемщикам и порядок начисления комиссий.

Редакционный разбор: Виртуальная карта от сервиса Займер представляет собой удобный финансовый инструмент для онлайн-расчетов. Продукт ориентирован на пользователей, которым важна скорость оформления и цифровая доступность без необходимости получения пластикового носителя. На страницах финансового портала FinOdobreno можно детально ознакомиться с актуальными условиями использования, особенностями обслуживания и порядком оформления данной карты. Сервис позволяет быстро сопоставить параметры продукта с другими предложениями рынка перед принятием решения.

Редакционный разбор: Кредитная Карта возможностей Привилегия от ВТБ банка представляет собой премиальную банковскую карту с длительным льготным периодом до 200 дней. Кредитный лимит по продукту достигает 1000000 рублей, а базовая ставка составляет 24.9% годовых. Стоимость обслуживания карты — 2990 рублей. Оформление доступно гражданам с 18 лет без предоставления справок о доходе, при этом предусмотрен кэшбэк до 50%. Решение по заявке принимается от 5 минут. Условия выпуска и обслуживания позволяют эффективно управлять личными финансами в рамках премиального пакета услуг.
Подходящие предложения
All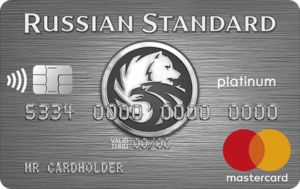




Когда срочно нужно оплатить крупную покупку и нет собственных накоплений, можно воспользоваться кредитными деньгами. Для этого можно оформить потребительский кредит, кредитную карту или карточку рассрочки. Во всех трех случаях человек получает на руки определенную сумму, а затем погашает задолженность по заранее оговоренной схеме. Расскажем о том, что такое карта рассрочки, чем она отличается от кредита и кредитной карточки и в каких случаях лучше воспользоваться ей, а не кредиткой.
Что такое карта рассрочки?
Внешне карта рассрочки выглядит как привычная нам банковская карточка. На пластиковом носителе, как обычно, располагается следующая информация:
- логотип банка, выпустившего карту;
- логотип платежной системы;
- уникальный 16-значный номер банковской карты;
- дата действия карточки;
- фамилия и имя держателя карты;
- чип бесконтактной оплаты;
- магнитная полоса;
- чип бесконтактной оплаты;
- код безопасности;
- подпись держателя карточки;
- номер телефона банка, выпустившего карту.
Карту рассрочки можно использовать как обычную кредитку для оплаты товаров и услуг в обычных магазинах и онлайн, расплачиваясь за счет средств банка. На некоторых карточках также можно держать и собственные средства. Чтобы оплачивать покупки своими деньгами, нужно пополнить карту рассрочки сверх одобренного кредитного лимита.
По принципу действия карты рассрочки схожи с обычными кредитками. Карточка так же привязывается к банковскому счету, через который осуществляются все операции. После заключения договора на карточном счету есть одобренный лимит, в рамках которого заемщик может оплачивать покупки. Эта доступная сумма может быть увеличена, если держатель карточки будет регулярно пользоваться ей и не допускать просрочки обязательных платежей. Но также лимит может быть и уменьшен, если заемщик будет недобросовестно относиться к своим обязательствам.
Чем карта рассрочки отличается от кредита и кредитной карточки?
Можно сказать, что рассрочка — это тот же самый кредит. Но обычно по ней не предусмотрен первоначальный взнос и какая-либо переплата для заемщика. По сути, человек, который оплачивает покупку в рассрочку, получает от банка нужную сумму и возвращает ее равными платежами в оговоренный срок.
Но это не значит, что по такому кредиту совсем не предусмотрена процентная ставка. Банк в любом случае выдает деньги под процент. Но магазин уменьшает стоимость товара на сумму переплаты, и для покупателя это выглядит как беспроцентная рассрочка.
В результате выигрывают все стороны:
- банку выгодно, когда клиенты используют его услуги для оплаты покупок, ведь за каждую транзакцию он получает небольшую комиссию;
- магазин привлекает новых клиентов выгодными условиями и может продавать даже дорогие товары;
- покупатели экономят на переплате и делают крупные покупки быстро и выгодно.
Основное различие заключается в порядке погашения. Долг нужно возвращать ежемесячно равными частями, но банк не списывает процент с каждого платежа. Обычно графики платежей по потребительскому кредиту составлены так, что в первые месяцы проценты составляют большую часть платежа, а в конце срока — меньшую. В случае с рассрочкой такого не происходит, поскольку для клиента по ней не предусмотрено процентов. Вместо этого банк взимает единовременную комиссию за использование услуги.
У кредитных карт есть беспроцентный период. Это срок, в течение которого держатели кредитки могут пользоваться банковскими средствами без начисления процентной ставки. Обычно грей-период составляет от 50 до 200 дней. По карте рассрочки проценты не начисляются в течение всего срока пользования деньгами. А он может составлять от 2 месяцев до 2 лет. Но стоит учитывать, что чем больше срок возврата, тем больше будет единовременная комиссия.
Для каких целей больше подходит карта рассрочки?
Мы рекомендуем оформлять карту рассрочки в следующих случаях:
- когда нужно совершить крупную покупку и нет возможности ждать, пока накопятся собственные средства;
- когда не хочется переплачивать банку большую сумму из-за высокой процентной ставки;
- если нужно оформить покупку в кредит на длительный срок — от 6 месяцев и более, и не хочется нагружать бюджет большим ежемесячным платежом;
- если хочется улучшить кредитную историю, не влезая в большой потребительский кредит;
- если уже есть кредитная карточка, но ее беспроцентного периода недостаточно, чтобы оформить крупную покупку без ущерба бюджету.
При выборе между кредитной картой и рассрочкой важно учесть все потенциальные расходы, чтобы определить, какой вариант будет наиболее выгодным.
Преимущества и недостатки карты рассрочки
У карты рассрочки, как и у любых других банковских продуктов, есть свои преимущества и недостатки. Начнем с плюсов:
- нет необходимости месяцами откладывать деньги, чтобы купить нужный товар;
- оплатить покупку можно в день обращения в магазин, а затем выплачивать долг банку равными частями в течение оговоренного срока;
- если не допускать просрочки обязательных платежей, переплата по рассрочке будет отсутствовать;
- можно самостоятельно выбирать, на какой срок оформить кредит — от 2 до 24 месяцев в зависимости от условий по конкретной карточке;
- по большинству карт рассрочки подключить услугу можно онлайн через личный кабинет.
Есть у такого продукта и недостатки:
- если допустить даже небольшую просрочку обязательного платежа, банк начислит неустойку за нарушение условий договора;
- по большинству карточек рассрочка не распространяется на снятие наличных и перевод денег — кроме того, что банк начисляет процентную ставку на такие операции, он еще и
- взимает большие комиссии;
- если за картой рассрочки обращается человек с плохой кредитной историей, ему могут отказать в выдаче;
- иногда беспроцентная рассрочка доступна только в конкретных магазинах-партнерах.
Обычно рассрочка имеет ограниченный срок погашения, который редко превышает один год. Это может быть как преимущество, так и недостаток — в зависимости от предпочтений конкретного человека. Некоторые предпочитают погасить задолженность как можно скорее, в то время как другие хотели бы увеличить срок для уменьшения ежемесячных платежей и снижения финансовой нагрузки на свой бюджет.
Поскольку рассрочка, по сути, является кредитом, информация о ней попадает в кредитную историю. Это может повлиять на решение о выдаче нового кредита или ипотеки, если банк решит, что клиент не сможет одновременно выплачивать обе задолженности. Просрочки и долги по рассрочке могут снизить кредитный рейтинг заемщика, однако своевременное погашение всей суммы может положительно сказаться на КИ.
На что стоит обратить внимание при оформлении и использовании карточки?
Карта рассрочки — это такой же кредитный продукт. Поэтому пользоваться ей стоит с осторожностью. При оформлении и использовании карточки мы рекомендуем обращать внимание на следующее:
- Продолжительная рассрочка — до 12 или 24 месяцев, доступна не по всем карта. Поэтому лучше заранее изучить предложения конкретных банков и магазинов. Например, в Т-Банке в некоторых магазинах можно оформить покупку в рассрочку на срок 2, 4 или 6 месяцев.
- Некоторыми картами рассрочки можно расплатиться не во всех магазинах, а только в тех, которые входят в партнерскую программу кредитной организации. Мы рекомендуем заранее ознакомиться со списком этих магазинов. Возможно, большинство из них будут бесполезными.
- Иногда, оплачивая товар картой рассрочки, нельзя купить его со скидкой. В таком случае беспроцентный кредит может быть невыгодным. Иногда лучше будет купить оплатить покупку наличными, но по акции.
- Многие люди, имеющие карту рассрочки, совершают спонтанные, ненужные покупки. Те, которые они не оплатили бы за наличные деньги. В результате этого растет долговая нагрузка человека и появляется риск попадания в долговую яму. Поэтому при использовании карты рассрочки мы рекомендуем трезво оценивать свои потребности и возможности.
- Вносить платежи по карте рассрочки стоит вовремя. При нарушении условий договора банк начисляет неустойку и сообщает о задолженности в Бюро кредитных историй. Таким образом, даже самая незначительная просрочка может испортить кредитную историю заемщика.
Вывод
Подведем итог. Карта рассрочки может быть выгодна, когда человеку нужно совершить крупную покупку здесь и сейчас, и нет возможности месяцами откладывать деньги с зарплаты. При этом нужно понимать, что не по всем карточкам предусмотрен длительный беспроцентный период — это зависит от условий конкретных банка и магазина. В большинстве партнерских организаций можно купить товар в рассрочку на период от 2 до 6 месяцев. В редких случаях доступна рассрочка до 12 или 24 месяцев.
Limit
период